Domain einzelwert.de kaufen?
Wir ziehen mit dem Projekt
einzelwert.de um.
Sind Sie am Kauf der Domain
einzelwert.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einzelwert.de kaufen?
Ist der Mensch biologisch ein Gegenstand, Ding und eine Sache?
Nein, der Mensch ist biologisch gesehen kein Gegenstand, Ding oder eine Sache. Der Mensch ist ein lebendiges Wesen mit einer komplexen biologischen Struktur, das über Bewusstsein, Emotionen und die Fähigkeit zur Kommunikation verfügt. Diese Merkmale unterscheiden den Menschen von unbelebten Gegenständen und machen ihn zu einer einzigartigen Spezies. **
Wie kann man den Wert von Immobilien für steuerliche Zwecke bestimmen?
Der Wert von Immobilien für steuerliche Zwecke kann durch eine Schätzung des Marktwerts durch einen Gutachter oder Makler bestimmt werden. Alternativ kann auch der Kaufpreis oder der Wert vergleichbarer Immobilien in der Umgebung herangezogen werden. Zudem können auch offizielle Schätzungen der Finanzbehörden oder Gutachten von Sachverständigen zur Wertermittlung herangezogen werden. **

Ähnliche Suchbegriffe für Steuerliche-Organschaft
Top-Angebote
Produkte zum Begriff Steuerliche-Organschaft:
-
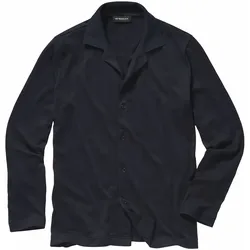
Klare-Sache-Polo - SKommt direkt zur Sache. Das cleane Polo hält sich nicht an Details auf. Keine Brusttasche, kein Schnickschnack. Es ist durch-, aber nicht zugeknöpft, kann Business und Casual gleichermaßen. Mal tragen Sie es unter dem Anzug, mal statt Hemd über dem Shirt. Immer mit dem guten Gefühl des leichten Jerseys aus reiner Baumwolle auf der Haut. Alles klar?69,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Haupt-Sache-Mütze - 01Hauptsache weich. Dieser Gedanke hat unseren italienischen Stricker angetrieben. Der Kopf-Test beweist: Das sorgfältig zusammengestellte Garn mit Merinowolle und Kaschmir ist ultraweich. Es wärmt ordentlich und wahrt lange die Mützenform. Die wohltemperierte Zweifarbigkeit betont die kernige Rippenstruktur und passt zu fast allen Jacken.49,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der OrganschaftHandbuch der Organschaft , Steuerrrecht, Gesellschaftsrecht, Bilanzrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250131, Produktform: Leinen, Redaktion: Pohl, Carsten~Rode, Oliver~Schneider, Norbert, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 800, Abbildungen: mit grafischen Darstellungen, Keyword: Gewinnabführungsvertrag; Konsolidierung; Unternehmensgruppe, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Produktverfügbarkeit: 02, Blätteranzahl: 887 Blätter, Länge: 240, Breite: 160, Höhe: 39, Gewicht: 1233, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
Top-Angebote
Produkte zum Begriff Steuerliche-Organschaft:
-
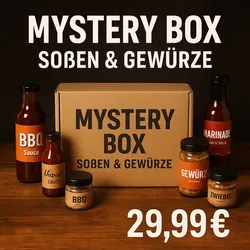
Mystery Box – Soßen & Gewürze im Wert von 60€ (MHD-Ware)Mystery Box – Soßen & Gewürze im Wert von 60€Entdecke neue Geschäcker!Wir bieten dir eine riesige Auswahl an Saucen, Gewürzen und Delikatessen. Im Rahmen dessen bieten wir unseren Kunden Ware, die das MHD bereits überschritten hat zum halben Preis an. Nur solange der Vorrat reicht! Ihr erhaltet eine bunte Mischung unserer Premium-Marken und insgesamt den doppelten Warenwert, von dem, was ihr bezahlt. Es handelt sich dabei um kein Abo. Das Mindesthaltbarkeitsdatum ist KEIN Verfallsdatum. Ihr müsst euch bewusst sein, dass die Ware idR. das MHD überschritten hat oder kurz vor dem MHD steht. Dies müsst ihr aktiv bestätigen, bevor ihr die Box in den Warenkorb legen könnt. Damit verzichtet ihr auch auf euer 14-tägiges Rückgaberecht und übernehmt die Verantwortung für den Verzehr. Der Vergleichspreis richtet sich nach der UVP der Produkte. Angebotspreise können hiervon nach unten abweichen. Wir versuchen jedoch den Wert immer mindestens zu erreichen und packen im Kundeninteresse. 🎁 Das steckt drin:Die Boxen sind wild gemischt aus Saucen, Gewürzen und Delikatessen. Es kann keine Forderung nach bestimmten Marken oder Produkten gestellt werden. Alles, was anfällt wird für euch im entsprechenden Wert zusammengestellt.Mit der Box kommt ihr zu einem stark vergünstigten Preis an hochwertige Produkte und könnt neue Geschmackshighlights ausprobieren.Produkte im Gesamtwert von 60€ (UVP), jetzt zum Vorteilspreis von nur 29,99€🔥 Warum Mystery Box?Jede Box ist individuell zusammengestellt – du weißt nie genau, was dich erwartet, aber garantiert nur das Beste aus dem Grillgoods-Sortiment!⚠️ Wichtiger Hinweis:Es handelt sich um MHD-Ware (mindestens haltbar bis). Die Produkte sind selbstverständlich noch einwandfrei genießbar, können jedoch ein überschrittenes Mindesthaltbarkeitsdatum aufweisen. Zudem ist es eine Mystery Box. Daher ist der Widerruf ausgeschlossen.Lass dich überraschen und bringe Abwechslung auf deinen Grill oder in deine Küche – mit der Mystery Box Soßen & Gewürze von Grillgoods!29,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Klare-Sache-Polo - SKommt direkt zur Sache. Das cleane Polo hält sich nicht an Details auf. Keine Brusttasche, kein Schnickschnack. Es ist durch-, aber nicht zugeknöpft, kann Business und Casual gleichermaßen. Mal tragen Sie es unter dem Anzug, mal statt Hemd über dem Shirt. Immer mit dem guten Gefühl des leichten Jerseys aus reiner Baumwolle auf der Haut. Alles klar?69,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Haupt-Sache-Mütze - 01Hauptsache weich. Dieser Gedanke hat unseren italienischen Stricker angetrieben. Der Kopf-Test beweist: Das sorgfältig zusammengestellte Garn mit Merinowolle und Kaschmir ist ultraweich. Es wärmt ordentlich und wahrt lange die Mützenform. Die wohltemperierte Zweifarbigkeit betont die kernige Rippenstruktur und passt zu fast allen Jacken.49,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ist der Mensch biologisch ein Gegenstand, Ding und eine Sache?
Nein, der Mensch ist biologisch gesehen kein Gegenstand, Ding oder eine Sache. Der Mensch ist ein lebendiges Wesen mit einer komplexen biologischen Struktur, das über Bewusstsein, Emotionen und die Fähigkeit zur Kommunikation verfügt. Diese Merkmale unterscheiden den Menschen von unbelebten Gegenständen und machen ihn zu einer einzigartigen Spezies. **
-
Wie kann man den Wert von Immobilien für steuerliche Zwecke bestimmen?
Der Wert von Immobilien für steuerliche Zwecke kann durch eine Schätzung des Marktwerts durch einen Gutachter oder Makler bestimmt werden. Alternativ kann auch der Kaufpreis oder der Wert vergleichbarer Immobilien in der Umgebung herangezogen werden. Zudem können auch offizielle Schätzungen der Finanzbehörden oder Gutachten von Sachverständigen zur Wertermittlung herangezogen werden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Steuerliche-Organschaft
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der OrganschaftHandbuch der Organschaft , Steuerrrecht, Gesellschaftsrecht, Bilanzrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250131, Produktform: Leinen, Redaktion: Pohl, Carsten~Rode, Oliver~Schneider, Norbert, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 800, Abbildungen: mit grafischen Darstellungen, Keyword: Gewinnabführungsvertrag; Konsolidierung; Unternehmensgruppe, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Produktverfügbarkeit: 02, Blätteranzahl: 887 Blätter, Länge: 240, Breite: 160, Höhe: 39, Gewicht: 1233, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
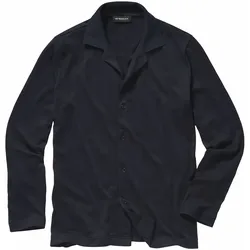
Klare-Sache-Polo - LKommt direkt zur Sache. Das cleane Polo hält sich nicht an Details auf. Keine Brusttasche, kein Schnickschnack. Es ist durch-, aber nicht zugeknöpft, kann Business und Casual gleichermaßen. Mal tragen Sie es unter dem Anzug, mal statt Hemd über dem Shirt. Immer mit dem guten Gefühl des leichten Jerseys aus reiner Baumwolle auf der Haut. Alles klar?69,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
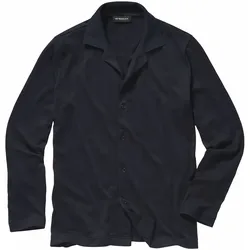
Klare-Sache-Polo - XLKommt direkt zur Sache. Das cleane Polo hält sich nicht an Details auf. Keine Brusttasche, kein Schnickschnack. Es ist durch-, aber nicht zugeknöpft, kann Business und Casual gleichermaßen. Mal tragen Sie es unter dem Anzug, mal statt Hemd über dem Shirt. Immer mit dem guten Gefühl des leichten Jerseys aus reiner Baumwolle auf der Haut. Alles klar?69,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
-
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
-
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.